Início / Para empresas
Para empresas

O que a sua empresa recebe ao apoiar

Patrocínio esportivo com retorno de marca, relacionamento com um atleta olímpico e material pronto para o seu relatório ESG. Você escolhe o caminho: imposto federal, imposto estadual ou recurso próprio.

Como o dinheiro chega

Três caminhos para apoiar

Dois deles usam imposto que a empresa já paga. O terceiro é o mais rápido e não depende de aprovação de ninguém.

01

Lei Federal de Incentivo ao Esporte

Lei 11.438/2006. Empresas tributadas pelo lucro real destinam até 2% do imposto de renda devido a um projeto aprovado pelo Ministério do Esporte. Pessoas físicas, até 7%.

  • Não sai do lucro, sai do imposto
  • Não concorre com Lei Rouanet ou outros incentivos
  • Marca da empresa nas peças do projeto, ao lado das marcas do Governo Federal
Projeto nº 2603308 em análise

A destinação só pode ser feita após a aprovação. Podemos reservar a sua cota agora.

02

Programa estadual de Santa Catarina

Programa de Incentivo ao Esporte (PIE), da Fesporte, criado pelo Decreto 780/2024. Empresas de Santa Catarina destinam parte do ICMS devido a projetos aprovados pelo Estado.

  • Para empresas com ICMS em Santa Catarina
  • Ciclos anuais com editais da Fesporte
  • Marca da empresa nas peças do projeto, conforme as regras do programa
A partir de 2027

O programa exige três anos de existência da entidade. O Instituto completa três anos em 2027 e entra no edital seguinte. Empresas interessadas já podem reservar a intenção.

03

Patrocínio direto ou doação

Recurso próprio da empresa, sem depender de aprovação de projeto. É o caminho da JB3 Investimentos e da Schaefer Yachts hoje, e o que mantém os atletas treinando enquanto os projetos tramitam.

  • Começa no mês seguinte à assinatura
  • Patrocínio: com todas as contrapartidas de marca e relacionamento
  • Doação: sem contrapartida, com recibo e prestação de contas
Disponível agora

Dedutibilidade como despesa depende do regime tributário. Falamos com o seu contador.

Contrapartidas

O que a sua marca ganha

Contrapartidas promocionais e institucionais, dentro do que a Lei de Incentivo permite. Nada de retorno financeiro, tudo de retorno de marca e relacionamento.

01

Marca em campo

  • Logo na vela, no casco e no uniforme dos atletas apoiados
  • Presença nas fotos e vídeos de treinos e competições, no Brasil e no exterior
  • Publicações no @institutobrunofontes e no @brunofontesoficial marcando a empresa
  • Logo no site, no Relatório de Atividades e na página de Transparência
02

Relacionamento

  • Palestra de Bruno Fontes na empresa: "Navegando rumo ao sucesso", em português, inglês ou espanhol
  • Sailing Experience: um dia de vela em Florianópolis para diretores, equipe ou clientes
  • Convite para acompanhar treinos e regatas ao lado dos atletas
  • Acesso direto ao presidente do Instituto, sem intermediários
03

Reputação e ESG

  • Relatório semestral de impacto com fotos, resultados dos atletas e prestação de contas
  • Textos, números e imagens prontos para o relatório de sustentabilidade da empresa
  • Associação a um atleta de três Olimpíadas e a jovens que representam o Brasil
  • Selo "Apoiador do Instituto Bruno Fontes" para usar no site, no e-mail e nas comunicações da empresa
04

Benefício fiscal

  • Lei Federal: até 2% do IR devido (lucro real), dedução integral
  • Programa estadual: parte do ICMS devido em Santa Catarina
  • Patrocínio direto: dedutível como despesa de propaganda no lucro real
  • Doação: dedutível até 2% do lucro operacional no lucro real, com recibo e declaração do Instituto
  • Recibos, contratos e prestação de contas em todos os caminhos
Para o seu financeiro

Como funciona na prática, caminho por caminho

O que a empresa deduz, o que o Instituto emite e o que acontece com o dinheiro. Resumo para levar ao contador; a decisão final é sempre dele, porque depende do regime tributário da empresa.

Doação diretaPatrocínio diretoLei de Incentivo ao Esporte
O que éRecurso próprio da empresa, sem contrapartida promocional.Recurso próprio da empresa em troca de exposição de marca e relacionamento, com contrato.Parte do imposto de renda devido, destinada a um projeto aprovado pelo Ministério do Esporte.
Efeito no imposto da empresaNo lucro real, dedutível da base do IRPJ e da CSLL até 2% do lucro operacional (Lei 9.249/95, art. 13). No lucro presumido e no Simples, não há dedução.No lucro real, dedutível como despesa de propaganda, desde que ligada à atividade da empresa e documentada (RIR/2018). Sem efeito no presumido e no Simples.Abatimento direto do IR devido: até 2% até 2027 e 3% a partir de 2028 (4% em projetos de inclusão social), só no lucro real. O valor não entra como despesa. Pessoa física: até 7% do imposto devido.
Documento que o Instituto emiteRecibo de doação e declaração no modelo da Receita Federal, com o compromisso de aplicar o recurso nos fins sociais. Não há nota fiscal, porque não existe prestação de serviço.Nota fiscal de serviço pela parcela de divulgação, contrato de patrocínio e relatório de contrapartidas entregues.Recibo de mecenato gerado no sistema do Ministério (SLI), que é o comprovante para a dedução.
Tributos do lado do InstitutoDoação não é receita de serviço: sem ISS e sem IRPJ/CSLL, pela isenção das associações sem fins lucrativos (Lei 9.532/97). Pode haver ITCMD estadual, tratado pelo Instituto.A parcela de divulgação é tratada como serviço de publicidade: ISS municipal e nota fiscal pelo Instituto, já considerados no valor.O recurso entra em conta bancária exclusiva do projeto, só pode ser gasto no plano aprovado e é prestado contas ao Ministério.
Como o dinheiro é usadoBolsas dos atletas, viagens, equipamento e equipe técnica, com relatório semestral.Idem, mais a produção das peças com a sua marca.Exatamente o orçamento aprovado do projeto, item por item.
Quando começaNo mês seguinte à transferência.No mês seguinte à assinatura.Após a aprovação do projeto no Diário Oficial, na janela de captação.

Bases legais: Lei 9.249/95, art. 13, §2º, III, com a redação da Lei 13.204/15; Lei 9.532/97, arts. 12 e 15; Decreto 9.580/18 (RIR), despesas de propaganda; Lei 11.438/06 e Lei Complementar 222/25; Decreto 12.861/26; Lei estadual 13.136/04 (ITCMD-SC). Este resumo não substitui a orientação do contador da empresa.

Níveis de apoio

Escolha o tamanho da sua presença

Os valores são definidos em conversa, de acordo com o caminho escolhido e o número de atletas apoiados. Os três níveis valem para qualquer um dos caminhos.

Crew

Para começar a caminhar junto

  • Logo no site, no Relatório de Atividades e na Transparência
  • Publicações mensais nas redes do Instituto
  • Relatório semestral de impacto
  • Convite para acompanhar um treino por ano
  • Logo no uniforme e na vela
  • Palestra na empresa
  • Sailing Experience
Mais escolhido

Olímpico

Marca em campo e relacionamento

  • Tudo do nível Crew
  • Logo no uniforme e na vela de um atleta
  • Publicações quinzenais marcando a empresa
  • Uma palestra de Bruno Fontes na empresa por ano
  • Convite para regatas e treinos ao longo do ano
  • Sailing Experience

Legado

Patrocinador principal

  • Tudo do nível Olímpico
  • Logo em destaque na vela, no casco e no uniforme de todos os atletas
  • Sailing Experience anual para diretores ou clientes
  • Nome associado a um programa do Instituto
  • Relatório trimestral e reunião de resultados com o presidente
  • Prioridade nas cotas dos projetos incentivados

As contrapartidas seguem as regras de cada caminho. Nos projetos incentivados, valem os limites da Portaria do Ministério do Esporte e do edital da Fesporte. Doações não têm contrapartida promocional.

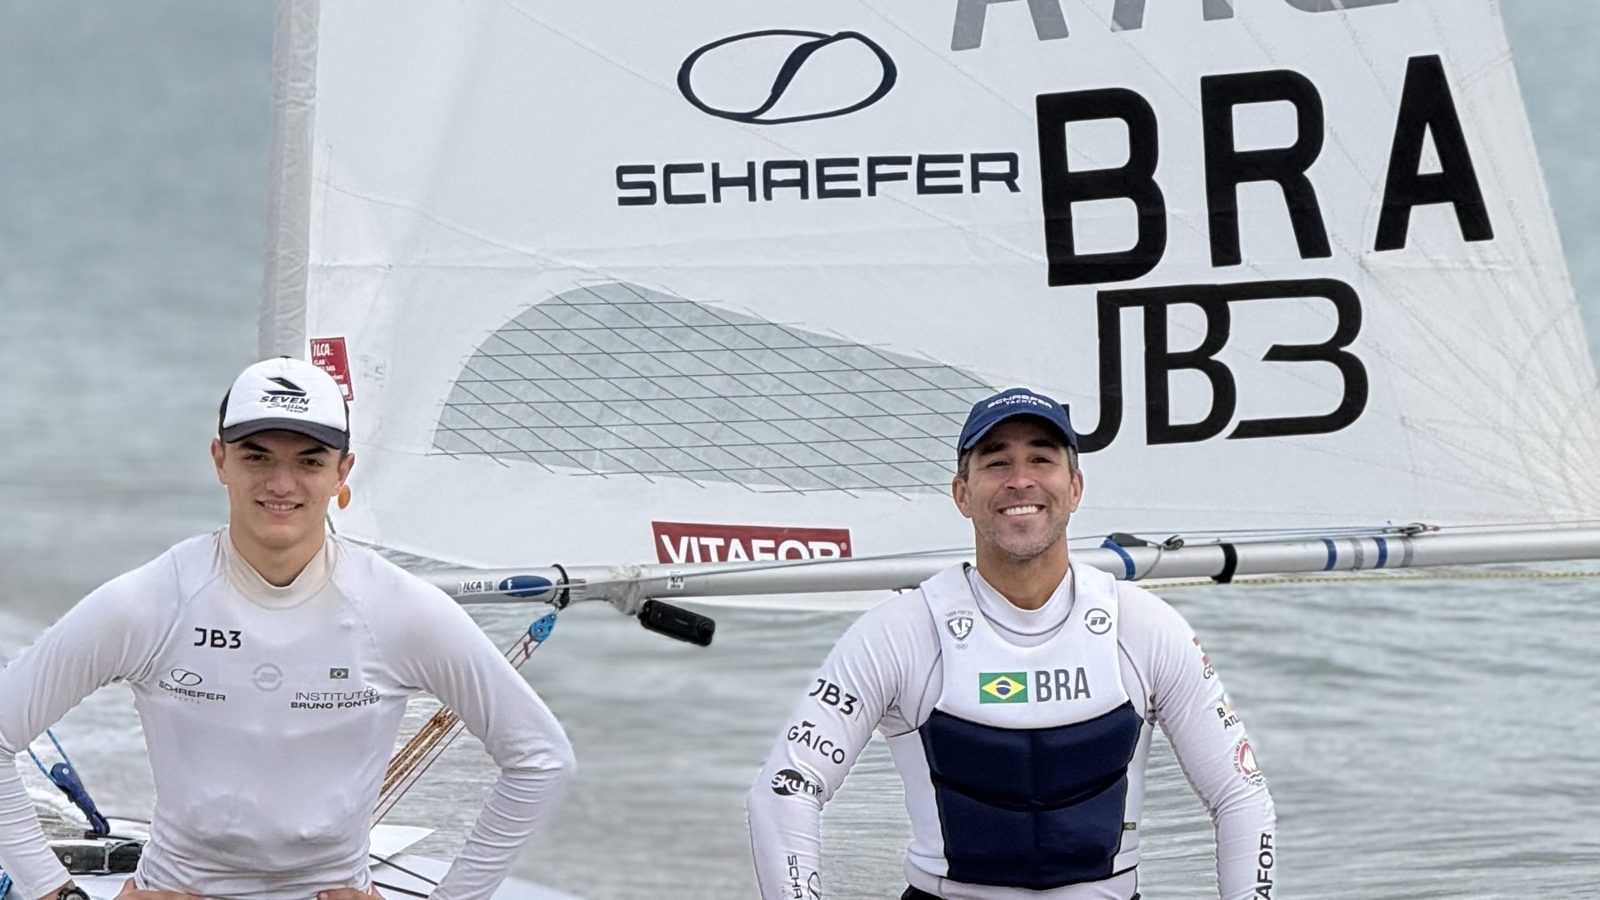
Davi Neves e Bruno Fontes com o uniforme do Instituto, JB3 e SchaeferJB3 e Schaefer no uniforme, 2025
Quem já apoia

Duas empresas já estão na vela

A JB3 Investimentos idealizou o Instituto e financia as bolsas dos atletas desde 2025. A Schaefer Yachts, maior estaleiro de iates do Brasil, patrocina o Instituto desde julho de 2026. As duas marcas viajam com os atletas em cada regata.

JB3 InvestimentosSchaefer Yachts
Ver as parcerias
Passo a passo

Da primeira conversa à marca na vela

01

Conversa de 30 minutos

Bruno apresenta os atletas, os projetos e os três caminhos. Você diz o que faz sentido para a sua empresa e para o seu contador.

02

Proposta e contrato

Proposta com nível, caminho, valor e contrapartidas por escrito. Contrato simples, com prazo e entregas claras.

03

Marca em campo e relatórios

Uniformes e velas produzidos, publicações no ar e relatório de impacto a cada semestre, com prestação de contas.

Próximo passo

Agende uma conversa com o Bruno

Sem compromisso. Em 30 minutos você sai sabendo qual caminho serve para a sua empresa e o que a sua marca recebe.